יצרנית Claude חושפת הכנסות של 16.3 מיליארד דולר בחצי שנה, הפסד חשבונאי חריג ומבנה שליטה שישאיר את המשקיעים החדשים עם מעט מאוד כוח
איך חברה שמכניסה יותר מ-16 מיליארד דולר בחצי שנה מצליחה להפסיד כמעט 81 מיליארד דולר באותה תקופה, ובכל זאת מתכוננת להנפקה שעשויה להעניק לה שווי של כ-2 טריליון דולר? זו השאלה שעולה מהמסמכים שפרסמה Anthropic, אחת המתחרות המרכזיות של OpenAI, לקראת כניסתה לבורסה. אלא שמאחורי המספרים החריגים מסתתר סיפור מעניין יותר על האופן שבו חברות הבינה המלאכותית מתכוונות להרוויח כסף, ומי באמת ישלוט בהן.
ביום שני, 26 באוקטובר, הגישה Anthropic לרשות ניירות הערך האמריקאית (SEC) את תשקיף ההנפקה הרשמי שלה, לאחר שהגישה טיוטה חסויה כבר ביוני. החברה מתכננת להיסחר בנאסד"ק תחת הסימול ANT, כאשר ההנפקה עשויה לצאת לפועל במהלך נובמבר. מספר המניות שיוצעו לציבור, מחיר ההנפקה והסכום שהחברה מקווה לגייס עדיין לא נקבעו.
ההכנסות מזנקות, אבל החשבון מורכב יותר
הנתון הראשון שקופץ מהמסמכים הוא קצב הצמיחה של Anthropic. במחצית הראשונה של 2026 רשמה החברה הכנסות של 16.3 מיליארד דולר, לעומת כ-1.16 מיליארד דולר בתקופה המקבילה אשתקד. מדובר בגידול של כמעט פי 14 בתוך שנה אחת. ברבעון השני לבדו הגיעו ההכנסות לכ-11.5 מיליארד דולר, עלייה של 1,368% לעומת הרבעון המקביל ב-2025.
גם בצד ההוצאות נרשם שינוי. עלויות המחשוב והתשתיות הגיעו לכ-8.95 מיליארד דולר במחצית הראשונה, לעומת 2.33 מיליארד דולר שנה קודם לכן. Anthropic הוציאה בתקופה הזאת כ-16.98 מיליארד דולר בסך הכול על פעילותה, כך שההפסד התפעולי הסתכם ב-693 מיליון דולר בלבד, שיפור לעומת הפסד תפעולי של 2.14 מיליארד דולר במחצית הראשונה של 2025.
אז מאיפה הגיע ההפסד הנקי של 80.7 מיליארד דולר? בעיקר מהחשבונאות.
כ-72.4 מיליארד דולר מההפסד נובעים משינויים בשווי ההוגן של מכשירים פיננסיים, ובראשם חובות הניתנים להמרה למניות. כאשר הערכת השווי של חברה פרטית עולה, גם ההתחייבויות שלה למשקיעים המחזיקים במכשירים כאלה עשויות להתייקר מבחינה חשבונאית. התוצאה היא הוצאה שנרשמת בדוחות, גם בלי שהסכום כולו יוצא מקופת החברה במזומן.
זה לא הופך את Anthropic לרווחית, אבל בהחלט משנה את משמעות הכותרת על הפסד של 81 מיליארד דולר. במקביל, החברה דיווחה כי בסוף יוני החזיקה בכ-131.7 מיליארד דולר במזומנים, שווי מזומנים והשקעות לטווח קצר. יש לה אמצעים משמעותיים להמשיך לפעול, לצד התחייבויות עתידיות כבדות לרכישת כוח מחשוב ותשתיות.
Claude כבר לא רק צ'אטבוט, וזה בדיוק העניין
הנתונים הכספיים מספרים רק חלק מהסיפור. המנוע העסקי של Anthropic הוא השימוש ההולך ומתרחב ב-Claude בתוך ארגונים. נכון לסוף ספטמבר, יותר מ-11,900 לקוחות הכניסו לחברה לפחות 100 אלף דולר כל אחד במהלך 12 החודשים הקודמים. מתוכם, יותר מ-1,900 לקוחות הכניסו לפחות מיליון דולר, וכ-250 לקוחות הגיעו לרף של 10 מיליון דולר.
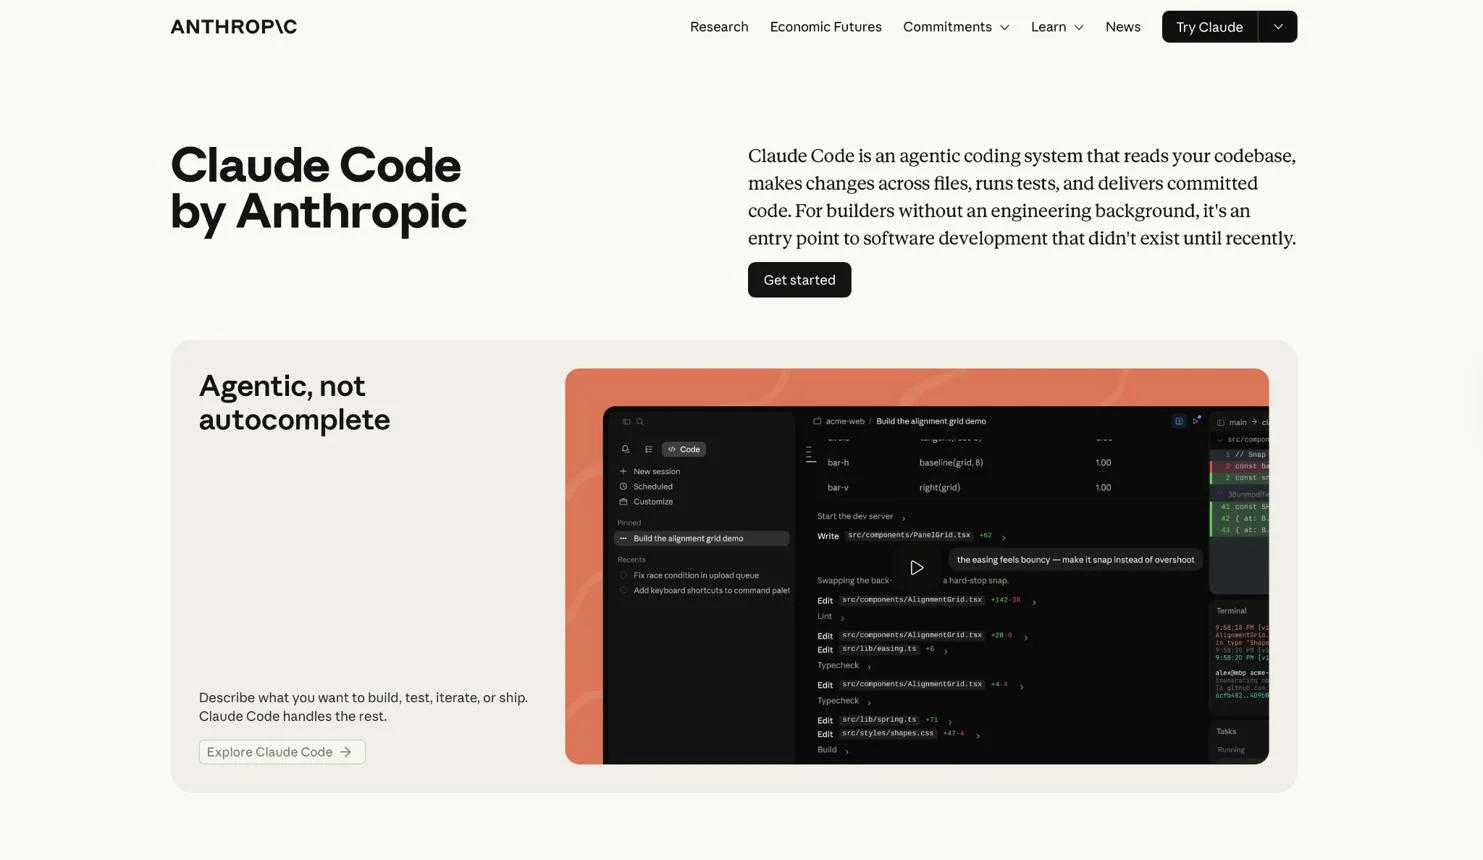
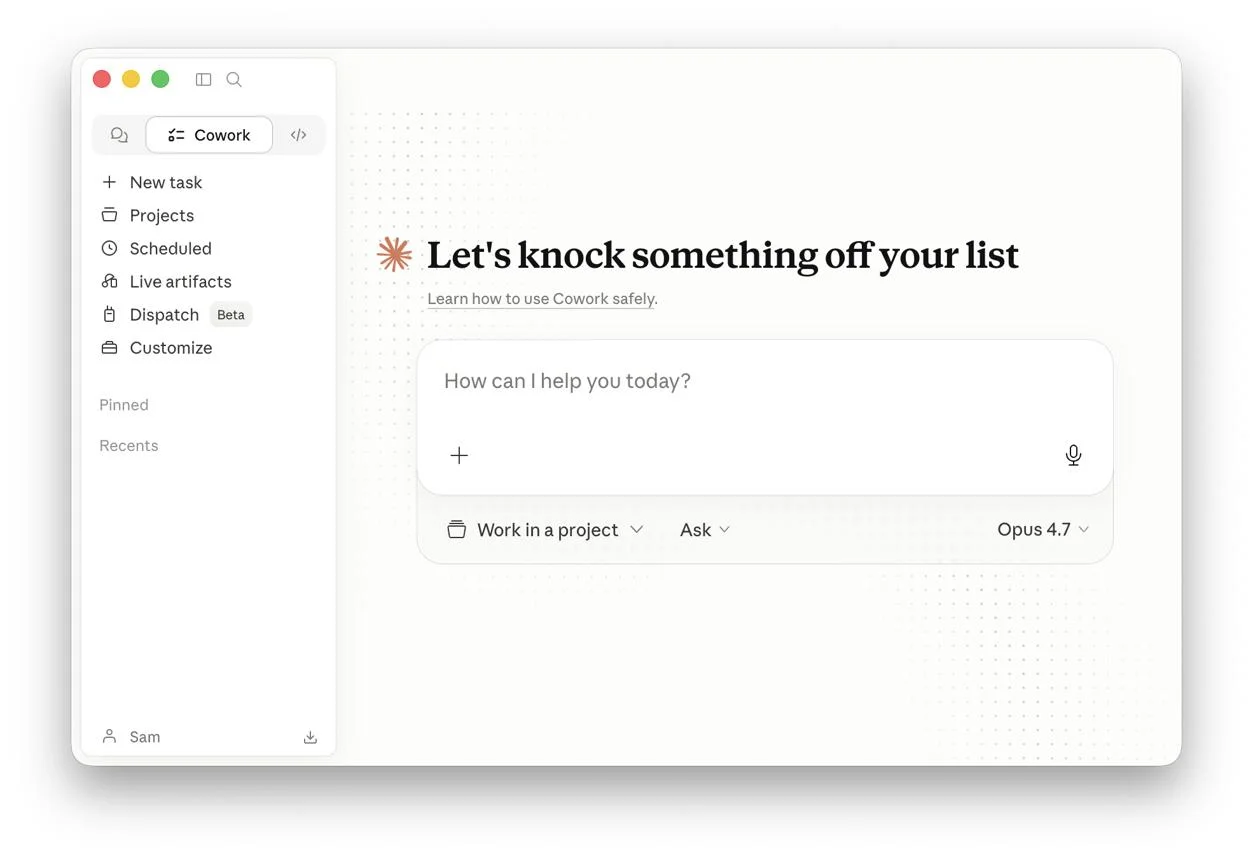
המספרים האלה מסבירים את הכיוון של Anthropic: במקום להסתפק בגביית תשלום עבור שימוש במודלי שפה דרך API, החברה רוצה להפוך לספקית של סביבת עבודה שלמה. ארגון שמתחיל להשתמש ב-Claude דרך ממשק הפיתוח יכול להוסיף את Claude Code לצוותי התוכנה, ובהמשך להכניס את Claude Cowork למחלקות נוספות.
האסטרטגיה כבר ניכרת בהרגלי הלקוחות. ברבעון השלישי של 2026, יותר ממחצית הלקוחות שהכניסו ל-Anthropic לפחות 100 אלף דולר בשנה השתמשו גם בפלטפורמת Claude וגם באחד היישומים הישירים שלה. בסוף 2025 שיעורם עמד על כ-30% בלבד.
החברה מספקת גם דוגמה לפוטנציאל הכלכלי: חמשת האחוזים שמשלמים הכי הרבה מבין משתמשי Claude Enterprise שנעזרים ב-Claude Code הוציאו מדי חודש בערך פי 20 ממשתמש ארגוני ממוצע שאינו משתמש בכלי הפיתוח. זו השוואה בין המשתמשים הכבדים ביותר לקבוצה רחבה בהרבה, ולא הוכחה שכל מי שמפעיל את Claude Code יתחיל לשלם פי 20.
נתון נוסף ש-Anthropic מדגישה הוא שיעור שימור הכנסות נטו (Net Revenue Retention) של כ-900%. המדד משווה את ההכנסות מקבוצת לקוחות קיימים להכנסות מאותה קבוצה בתקופה מקבילה קודמת, לאחר שמביאים בחשבון הרחבת שימוש, צמצום ונטישה. המשמעות היא שקבוצת הלקוחות הנמדדת הכניסה לחברה בערך פי תשעה לעומת שנה קודם לכן.
זה מדד שממחיש כמה מהר לקוחות מרחיבים את השימוש שלהם, אבל צריך לקרוא אותו בזהירות. כאשר ארגונים עוברים מפיילוט קטן לפריסה רחבה, אחוזי הצמיחה יכולים להיות חריגים במיוחד. השאלה היא אם Anthropic תצליח לשמר את קצב ההתרחבות גם כשהשימוש הארגוני ב-AI יתבגר.
כאן נמצא, להערכתי, היתרון העסקי ש-Anthropic מנסה לבנות. המטרה היא לא רק להציע מודל AI טוב יותר מהמתחרים, אלא להפוך את המעבר למתחרה להחלטה ארגונית יקרה ומורכבת. כש-Claude כבר מחובר למאגרי המידע, לתהליכי הפיתוח ולמערכות העבודה, החלפת הספק דורשת הרבה יותר מהעברת מנוי חודשי.
מי שמביא את הכסף לא יקבל את המפתחות
לצד הנתונים העסקיים, מסמכי ההנפקה חושפים מבנה שליטה לא שגרתי. שבעת המייסדים של Anthropic, ובהם המנכ"ל דריו אמודאי (Dario Amodei) ואחותו דניאלה אמודאי, ישמרו על 50.1% מזכויות ההצבעה הכלליות באמצעות ישות מיוחדת בשם Founder LLC.
השליטה הזאת לא תדרוש מהם להחזיק ביותר ממחצית הערך הכלכלי של החברה. מניה מיוחדת מסוג F תעניק לישות המייסדים את כוח ההצבעה, ללא זכויות כלכליות נלוות. במקביל, קרן Long-Term Benefit Trust, שהוקמה כדי לשמור על מחויבות החברה לפיתוח אחראי של AI, תוכל למנות את רוב חברי הדירקטוריון.
מבחינת Anthropic, מדובר במנגנון שנועד להגן על מטרותיה ארוכות הטווח מפני לחצים של בעלי מניות המחפשים תשואה מהירה. עבור משקיע רגיל, המשמעות פשוטה יותר: אפשר יהיה לקנות נתח מהעסק, אבל היכולת להשפיע על הכיוון שלו תהיה מוגבלת מאוד.
וזה מעלה מתח מעניין במיוחד אצל חברה שמזהירה בעצמה מפני הסיכונים של הטכנולוגיה שהיא מפתחת. בתשקיף מתארת Anthropic אפשרות לנזק חמור כתוצאה משימוש לרעה במערכות AI, התנהגות בלתי צפויה של מודלים מתקדמים ואפילו תרחישים המאיימים על האנושות. החברה גם מזהירה כי בעתיד ייתכן שמודלים יפתחו יכולות שיהיה קשה לזהות בבדיקות הבטיחות המקובלות.
לצד הסיכונים הטכנולוגיים קיימת תלות עסקית ברורה. Amazon, Google ו-Microsoft מספקות ל-Anthropic תשתיות מחשוב וערוצי הפצה, אבל מפתחות במקביל פתרונות AI מתחרים. נוסף על כך, חמשת הלקוחות הגדולים של Anthropic היו אחראים לכ-25% מהכנסותיה בתשעת החודשים הראשונים של 2026. אובדן של אחד מהם עדיין יכול להיות מורגש היטב.
על הרקע הזה, הערכות שווי של 1.5 עד 2 טריליון דולר נשמעות מרשימות, אך הן עדיין הערכות ולא תג מחיר רשמי. רק במאי האחרון גייסה Anthropic הון לפי שווי של 965 מיליארד דולר. אם אכן תונפק לפי שווי המתקרב ל-2 טריליון, המשקיעים יתבקשו לתמחר לא רק את ההצלחה הנוכחית של Claude, אלא גם צמיחה עתידית שתצדיק מכפיל גבוה במיוחד על ההכנסות.
עבור המשקיעים, כולל ישראלים המחפשים חשיפה ישירה לחברות שמפתחות מודלי AI, ההנפקה הצפויה תציע אפשרות חדשה. אבל השאלה המעניינת באמת אינה כמה כסף Anthropic תצליח לגייס בנובמבר, אלא אם היא תוכל להמשיך להגדיל את ההכנסות במהירות בלי שהעלויות, התחרות והמחויבויות למימון כוח מחשוב ידביקו אותה. אחרי חמש שנים כחברה פרטית, זו תהיה הפעם הראשונה שבה Anthropic תצטרך לענות על השאלה הזאת מול שוק ההון, רבעון אחרי רבעון.