בעלי מניות מאשימים את אינטל בהסתרת המשבר בשוק המחשבים בזמן שגייסה 23 מיליארד דולר, ודורשים פיצויים בעקבות מחיקת 140 מיליארד דולר משווי החברה
אינטל (Intel) הצליחה להגדיל את הכנסותיה ב-21%, ליהנות מזינוק במכירות למרכזי נתונים ואפילו לעקוף את תחזיות הרווח. כל זה לא מנע ממניית החברה לצנוח ב-28.6% ביום מסחר אחד, ולמחוק כ-140 מיליארד דולר משווי השוק שלה. עכשיו מגיע החשבון המשפטי: בעלי מניות הגישו תביעה ייצוגית נגד יצרנית השבבים, המנכ"ל ליפ-בו טאן (Lip-Bu Tan) ומנהל הכספים דייוויד זינסנר (David Zinsner), בטענה שהחברה הסתירה מידע מהותי על הידרדרות עסקי המחשבים האישיים שלה.
התביעה הוגשה ב-13 בנובמבר לבית המשפט הפדרלי בסן חוזה שבקליפורניה, ומובילה אותה קרן הפנסיה של עובדי המשטרה ומכבי האש בעיר סאות'פילד שבמישיגן. במרכזה עומדת טענה פשוטה למדי: אינטל ידעה שהביקוש למחשבים אישיים נחלש ושהמלאים מצטברים, אבל המשיכה להציג למשקיעים תמונה אופטימית מדי. כשהתחזית העגומה פורסמה בסוף אוקטובר, המשקיעים כבר שילמו את המחיר.
הכנסות עולות, אבל עסקי המחשבים מאבדים גובה
הנתונים הכספיים של אינטל לרבעון השלישי של 2026 מציגים חברה שמתנהלת בשני שווקים שונים לגמרי. ההכנסות הכוללות הגיעו ל-16.5 מיליארד דולר, עלייה שנתית של 21%, בעוד שחטיבת מרכזי הנתונים והבינה המלאכותית (DCAI) רשמה צמיחה של 78% והכניסה 7.3 מיליארד דולר. אלא שבחטיבת המחשוב האישי וה-AI הפיזי (CCPG), שכוללת את מעבדי המחשבים המסורתיים, ההכנסות ירדו ב-5% ל-8.1 מיליארד דולר.
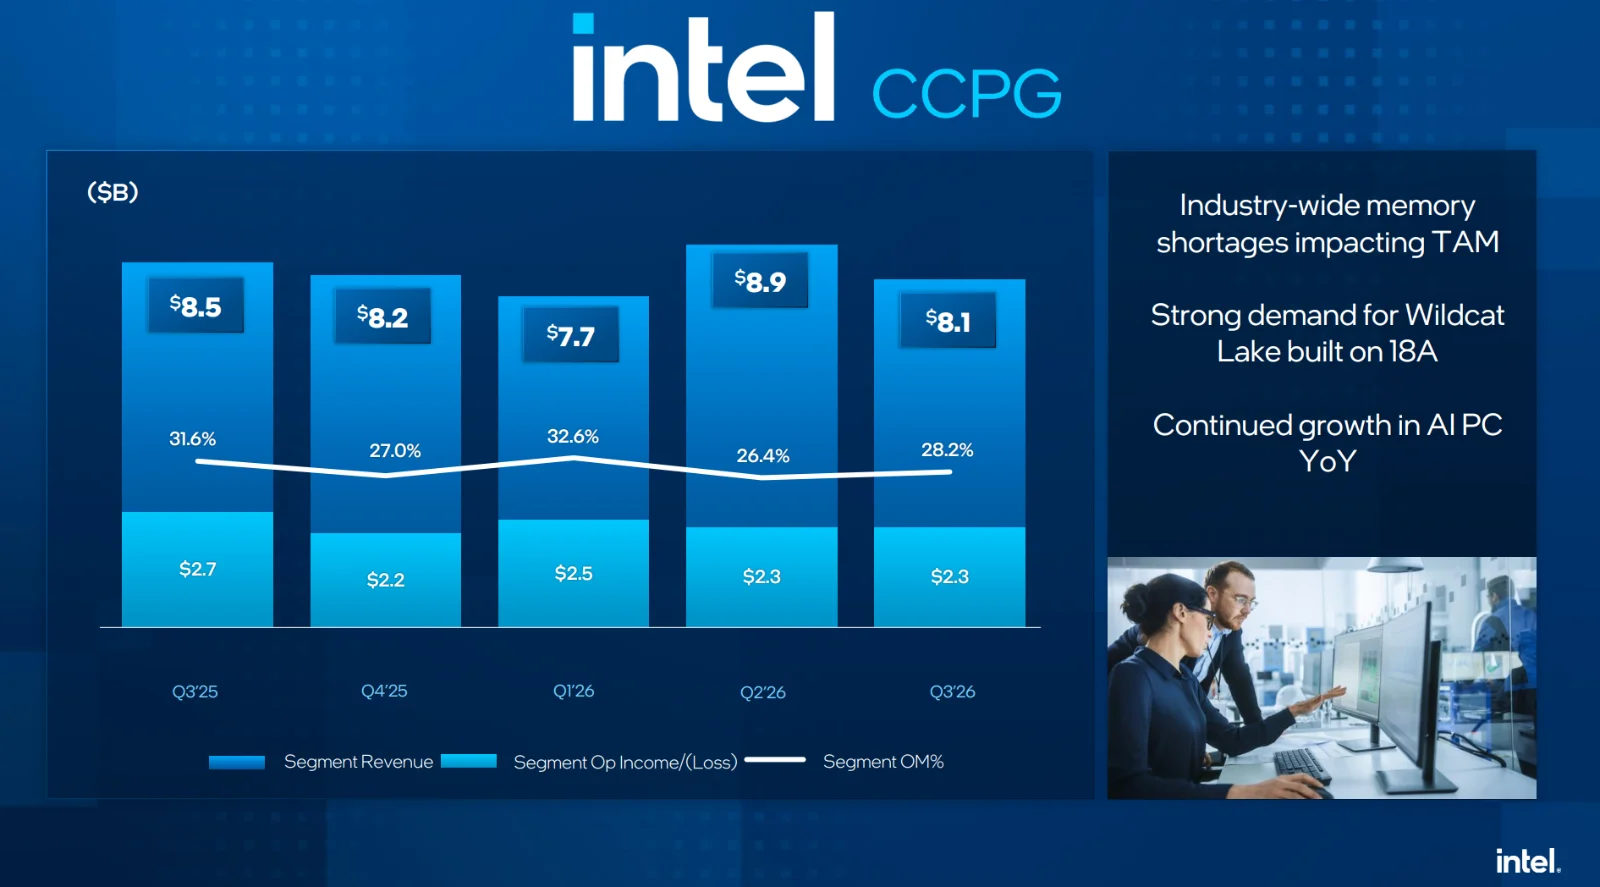
מאחורי הירידה הזו מסתתר נתון מטריד יותר. לפי הדיווח הרבעוני המורחב של אינטל, הכנסותיה ממעבדים למחשבים ניידים ונייחים הסתכמו ב-6.9 מיליארד דולר, כאשר מספר היחידות שנמכרו ירד ב-14% בהשוואה לשנה הקודמת. העלאה של 9% במחיר המכירה הממוצע, שנבעה בין היתר מהתייקרות רכיבים ומשינוי בתמהיל המוצרים, ריככה את הפגיעה בהכנסות. אינטל מכרה פחות מעבדים, אבל גבתה יותר עבור כל אחד מהם.
הבעיה המרכזית נחשפה בתחזית לרבעון הרביעי, שפורסמה ב-29 באוקטובר. אינטל העריכה שתכניס בין 15 ל-16 מיליארד דולר, לעומת ציפיות אנליסטים לכ-17 מיליארד דולר. מנהל הכספים זינסנר הודה שהחולשה בשוק המחשבים צפויה להימשך לפחות עד המחצית הראשונה של 2027. למחרת המניה התרסקה.
והתחזית לשוק כולו אינה מעודדת: אינטל צופה ירידה של כ-12% במספר המחשבים האישיים שיימכרו בעולם ב-2026, ולאחריה ירידה נוספת של כ-10% ב-2027. בחברה לא מצפים להתאוששות יציבה לפני שהזיכרון יחזור להיות זמין יותר ומחיריו יתייצבו. המשמעות היא שהחולשה אינה בהכרח בעיה במעבד מסוים, אלא בקצב שבו לקוחות פרטיים וארגוניים מוכנים לרכוש מחשבים חדשים.
משבר הזיכרון פוגש את צווארי הבקבוק במפעלים
אחת הסיבות המרכזיות להאטה היא מחסור בשבבי זיכרון. הביקוש מצד תשתיות AI ומרכזי נתונים מפעיל לחץ על שרשרת האספקה, ומחירי הזיכרון הגבוהים מייקרים את המחשבים השלמים. יצרניות המחשבים, שכבר מתמודדות עם ביקוש חלש, נאלצות לצמצם הזמנות כדי שלא להישאר עם מחסנים מלאים בציוד שיתקשה להימכר.
אינטל מרגישה את הלחץ משני הכיוונים. מצד אחד, היא מתקשה למכור מעבדים למחשבים אישיים בקצב הרצוי. מצד שני, הביקוש למעבדי השרתים שלה דווקא גבוה, אבל מגבלות ייצור ומחסור ברכיבים מתקדמים לאריזת שבבים מקשים עליה להגדיל את האספקה. הבעיה אינה רק למצוא קונים, אלא לייצר מספיק מהמוצרים הנכונים בזמן.
ויש גם זווית ישראלית ישירה. תאונה קשה במפעל אינטל בקריית גת במהלך אוקטובר הובילה להשבתת פעילות הייצור למשך כשבועיים. אינטל מעריכה שהשיבוש יגרע כ-300 מיליון דולר מהכנסות הרבעון הרביעי, בעיקר בשל פגיעה באספקת מעבדי שרתים המיוצרים בתהליך 10 ננומטר. כלומר, דווקא החטיבה שאמורה לפצות על חולשת שוק המחשבים נאלצת להתמודד עם מגבלות אספקה נוספות.
מבחינה עסקית, כאן נמצא הקושי האמיתי של אינטל. החברה מתכננת את עתידה סביב הרחבת פעילות הייצור עבור לקוחות חיצוניים (Intel Foundry) ומכירת מעבדים לתשתיות AI, אבל ההשקעות הנדרשות מתבצעות בזמן שעסקי המחשבים המסורתיים שלה מאבדים מומנטום. צמיחה במרכזי הנתונים יכולה לשפר את התוצאות, אך אינה מבטלת את הצורך לנהל בזהירות את המלאי, ההוצאות והתחזיות בשאר החטיבות.
גיוס של 23 מיליארד דולר במרכז התביעה
מה שהופך את הפרשה לרגישה במיוחד הוא עיתוי גיוס ההון שביצעה אינטל באוגוסט. באמצע הרבעון השלישי מכרה החברה מניות בהיקף של כ-23 מיליארד דולר, במחיר של 95 דולר למניה. הכסף נועד לסייע במימון הרחבת יכולות הייצור שלה, שהפכה לאחד מעמודי התווך באסטרטגיה של המנכ"ל טאן.
התובעים טוענים שלאינטל ולבכיריה היה תמריץ להימנע מחשיפת מלוא היקף הקשיים העסקיים בזמן הגיוס. לטענתם, הודעות החברה יצרו רושם שהביקוש משתפר, בשעה שהחולשה בשוק המחשבים והמלאים העודפים כבר איימו על התוצאות. הם מבקשים פיצויים בסכום שטרם נקבע בשם משקיעים שרכשו את מניות החברה בתקופה שבין 23 ביולי ל-29 באוקטובר 2026.
הפער במחירי המניה ממחיש את גודל הבעיה מבחינתם. בעוד שגיוס ההון בוצע לפי 95 דולר למניה, בסיום המסחר ב-13 בנובמבר נסחרה אינטל במחיר של 59.66 דולר. זהו פער של יותר מ-37% בתוך כשלושה חודשים, אף שהמניה עדיין הציגה תשואה חיובית מתחילת השנה.
כדי שהתביעה תצליח, התובעים יצטרכו להראות יותר מאשר תחזית שהתפספסה או החלטות עסקיות לא מוצלחות. הם יצטרכו לבסס שהחברה מסרה מידע מטעה או הסתירה פרטים מהותיים שהייתה מחויבת לגלות, ושנגרם למשקיעים נזק כתוצאה מכך. אינטל טרם מסרה תגובה פומבית לטענות במסגרת הדיווח הראשוני, ואין בשלב זה קביעה משפטית שהחברה או מנהליה פעלו שלא כדין.
האתגר של טאן כבר אינו מסתכם בשיפור תהליכי הייצור או בהגדלת מכירות מעבדי Xeon. כעת הוא יצטרך להתמודד גם עם שאלת האמון של המשקיעים במידע שהחברה מספקת להם. אינטל יכולה להציג צמיחה נאה בהכנסות ולהשקיע מיליארדים במפעלים חדשים, אבל אם בעלי המניות אינם משוכנעים שהם מקבלים את התמונה המלאה, גם דוח כספי טוב לא בהכרח יספיק.