תחזיות הרבעון האחרון מצביעות על יתרון של 1.5 מיליארד דולר בהכנסות, כשמרכזי הנתונים הופכים למנוע הצמיחה העיקרי
במשך עשרות שנים, השאלה הייתה כמה AMD מצליחה לצמצם את הפער מאינטל. עכשיו, בפעם הראשונה, השאלה היא אם אינטל תצליח להישאר לפניה. אחרי שנים שבהן ענקית השבבים הכניסה פי כמה מהמתחרה הקטנה שלה, AMD מפרסמת תחזית שלפיה היא צפויה לסיים את הרבעון האחרון של 2026 עם הכנסות גבוהות יותר משל אינטל. ולא מדובר בפער זניח של כמה מיליוני דולרים.
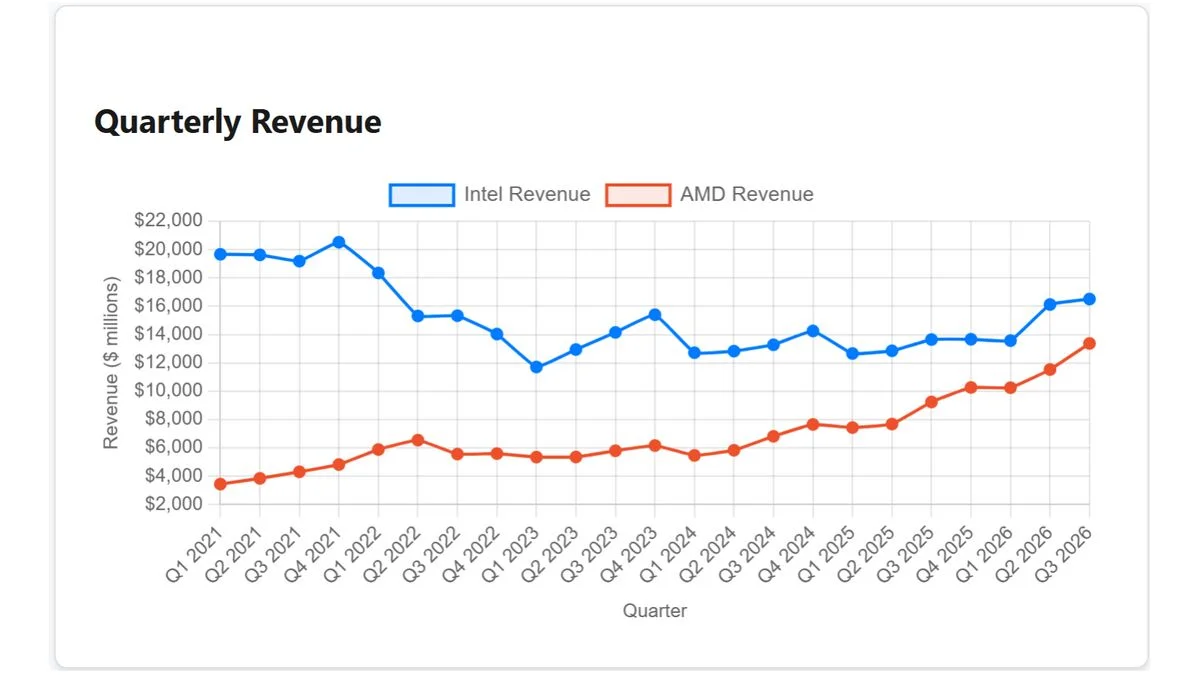
המספרים פשוטים: AMD צופה הכנסות של כ-17 מיליארד דולר ברבעון הרביעי, עם טווח סטייה של 3%, כלומר בין 16.49 ל-17.51 מיליארד דולר. אינטל, מצדה, צופה הכנסות של 15 עד 16 מיליארד דולר. אפילו הקצה התחתון של תחזית AMD גבוה בחצי מיליארד דולר מהקצה העליון של תחזית אינטל. אם שתי התחזיות יתממשו, AMD תעקוף את אינטל בהכנסות רבעוניות לראשונה בתולדותיה.
כדי להבין את גודל השינוי, מספיק לחזור חמש שנים לאחור. ברבעון האחרון של 2021 הכניסה אינטל כ-20.5 מיליארד דולר, לעומת 4.8 מיליארד דולר בלבד של AMD. מאז אינטל איבדה חלק ניכר מהיתרון שלה, בעוד AMD הרחיבה את פעילותה הרבה מעבר לשוק המעבדים הביתיים.
מרכזי הנתונים כבר קובעים את התוצאה
התוצאות שפרסמה AMD ב-3 בנובמבר מסבירות מאיפה מגיע הכסף. הכנסות החברה ברבעון השלישי הגיעו לשיא של 13.38 מיליארד דולר, צמיחה של 45% לעומת התקופה המקבילה אשתקד. הרווח הנקי כמעט הוכפל ל-2.43 מיליארד דולר. אלא שהנתון המעניין ביותר מסתתר בתוך החלוקה העסקית: פעילות מרכזי הנתונים הכניסה לבדה 8.55 מיליארד דולר, זינוק של 97%, וכבר אחראית לכמעט 64% מהכנסות החברה.
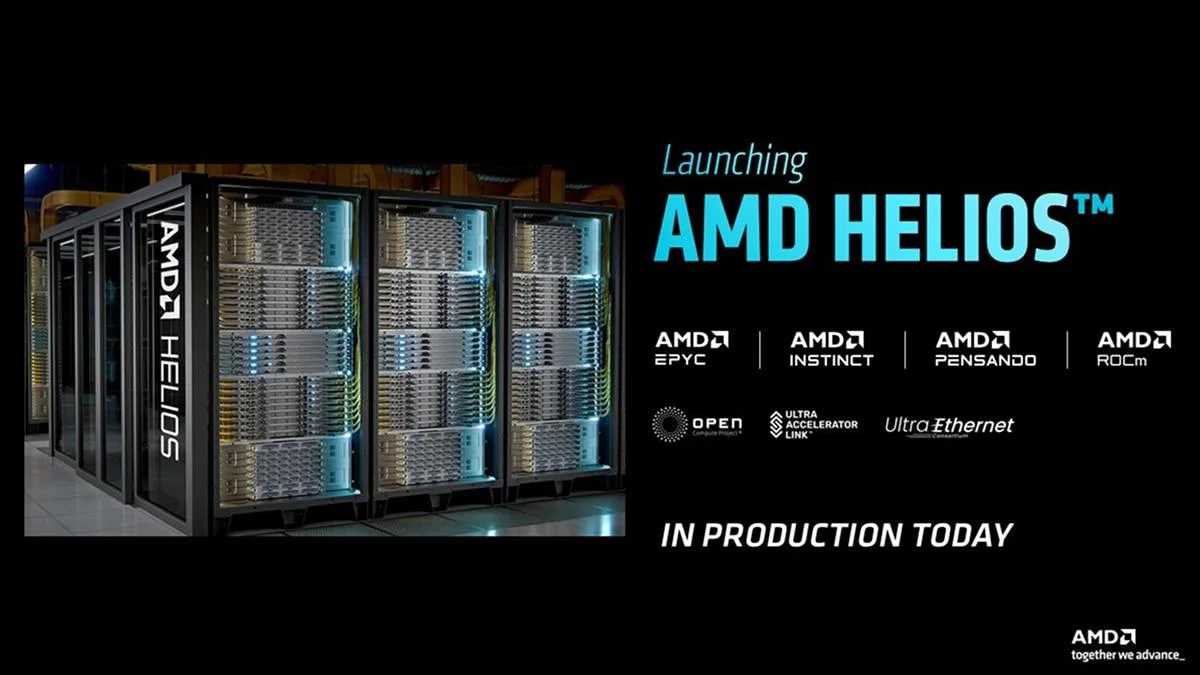
המנועים העיקריים הם מעבדי השרתים מסדרת EPYC ומאיצי הבינה המלאכותית Instinct, אבל AMD כבר לא מסתפקת במכירת שבבים בודדים. מערכת Helios החדשה שלה משלבת בארון שרתים אחד 72 מאיצי Instinct MI455X, מעבדי EPYC מדור Venice, רכיבי תקשורת של Pensando ומערך תוכנה המבוסס על ROCm. הרעיון הוא למכור תשתית מחשוב שלמה לאימון ולהרצה של מודלי AI, במקום להשאיר ללקוחות את מלאכת החיבור בין הרכיבים.
זו גם הדרך של AMD להתחרות בצורה ישירה יותר ב-NVIDIA, שהפכה את מכירת מערכות המחשוב השלמות לאחד מעמודי התווך של פעילותה. כאן כבר לא מספיק להציג כרטיס מסך מהיר. הלקוחות בוחנים כמה מודלים אפשר להריץ במקביל, כמה זיכרון זמין למערכת וכמה עולה להפיק תשובות לאורך זמן.
לפי AMD, לקוחות ובהם OpenAI, מיקרוסופט, אנת'רופיק, מטא ואורקל כבר מפעילים עומסי עבודה על מערכות Helios ראשונות. במקרה של מטא, כדאי לדייק: מערכות Helios נמצאות בשלבי התקנה ובדיקה לקראת פריסה רחבה יותר, בעוד שסוכן הבינה המלאכותית האישי Muse נשען על מעבדי EPYC. שני המוצרים תורמים לפעילות AMD, אבל הם ממלאים תפקידים שונים בתשתית.
ליסה סו, מנכ"לית AMD, כבר מכוונת גבוה יותר. החברה מצפה לצמיחה של יותר מ-80% בהכנסות במהלך 2027, כאשר מכירות מעבדי השרתים צפויות להכפיל את עצמן ופעילות ה-AI לצמוח אפילו מהר יותר. אם התחזית תתממש, מרכזי הנתונים יהיו אחראים ליותר מ-80% מהכנסות AMD בשנה הבאה. המשמעות ברורה: החברה שהתפרסמה בזכות מעבדי Athlon ו-Ryzen הולכת והופכת לספקית תשתיות מחשוב ארגוניות, כאשר המחשבים הביתיים תופסים חלק קטן יותר מהעסק.
המחשבים הביתיים משלמים את מחיר הביקוש ל-AI
האירוניה היא שלא כל הפעילויות של AMD נהנות מהצמיחה. בזמן שמרכזי הנתונים שוברים שיאים, עסקי הגיימינג שלה רשמו ירידה של 40% בהכנסות לעומת השנה שעברה, ל-773 מיליון דולר בלבד. מדובר בפעילות הכוללת כרטיסי מסך מסדרת Radeon ושבבים ייעודיים לקונסולות כמו PlayStation ו-Xbox.
גם התמונה בשוק המעבדים הביתיים מורכבת. מכירות מעבדי Ryzen למחשבים אישיים דווקא צמחו ב-7% והגיעו לכ-2.95 מיליארד דולר, בעיקר בזכות מעבדים למחשבים ניידים. אבל הפעילות המשולבת של מחשבים אישיים וגיימינג התכווצה ב-8%, ו-AMD צופה ירידה נוספת של יותר מ-20% ברבעון האחרון של השנה.
אחת הסיבות היא אותה תעשיית AI שמזרימה מיליארדים לקופת החברה. מרכזי הנתונים צורכים כמויות גדולות של זיכרונות ורכיבים מתקדמים, והמחסור שנוצר בשרשרת האספקה מייקר גם מחשבים ומוצרי צריכה. ליסה סו העריכה ששוק המחשבים האישיים כולו יתכווץ בשיעור דו-ספרתי במספר היחידות שיימכרו ב-2027.
המצב הזה יוצר מציאות לא נוחה לצרכנים: יצרניות השבבים יכולות להציג תוצאות כספיות מצוינות גם כאשר שוק המחשבים הביתי נחלש. ההצלחה העסקית של AMD כבר לא תלויה בעיקר בשאלה כמה מעבדי Ryzen היא מוכרת לגיימרים, אלא בכמות מאיצי ה-AI והשרתים שהיא מצליחה לספק לחברות הענן.
אינטל עדיין גדולה, אבל היתרון הישן כבר לא מספיק
באינטל התמונה אינה חד-צדדית כפי שאפשר לחשוב. החברה סיימה את הרבעון השלישי עם הכנסות של 16.5 מיליארד דולר, צמיחה של 21% לעומת השנה שעברה, ואף חזרה לרווח נקי של כ-3.32 מיליארד דולר. כלומר, לפחות לפי נתוני הרבעון האחרון שפורסם, היא עדיין מכניסה ומרוויחה יותר מ-AMD. הבעיה מבחינתה היא התחזית קדימה: בעוד AMD מצפה לצמיחה של 27% בהכנסות בין הרבעון השלישי לרביעי, אינטל צופה ירידה בהכנסות.
לסיפור יש גם זווית ישראלית ישירה. במהלך שיחת המשקיעים של אינטל אישר סמנכ"ל הכספים דיוויד זינסנר שפעילות הייצור בישראל הושבתה למשך כשבועיים. לפי הערכת החברה, ההפרעה צפויה לפגוע בהכנסות הרבעון הרביעי בכ-300 מיליון דולר, עם השפעה דומה גם ברבעון הראשון של 2027. אינטל נדרשת גם לבדוק אילו פרוסות סיליקון שהיו בתהליך הייצור ניתנות להצלה ואילו ייאלצו להיפסל.
אבל המפעל בקריית גת הוא רק חלק מהאתגר. אינטל ממשיכה להתמודד עם מגבלות ייצור, מחסור ברכיבים וחולשה בביקוש למחשבים אישיים, במקביל להשקעות הנדרשות ממנה כדי לשפר את טכנולוגיות הייצור ולפתח דור חדש של מעבדי Xeon ו-Core. בניגוד ל-AMD, שמסתמכת בעיקר על יצרניות חיצוניות כמו TSMC, אינטל מחזיקה ומפעילה מפעלי ייצור משלה. זה מעניק לה שליטה ישירה בשרשרת הייצור, אבל גם מחייב אותה לשאת בעלויות הקמת המפעלים ותפעולם.
כדאי גם להפריד בין הכנסות לבין שליטה בשוק. עקיפה של אינטל לא הופכת את AMD ליצרנית השבבים המובילה בעולם, ואפילו לא מבטיחה רווחיות גבוהה יותר. אבל הנתון כן חושף שינוי עסקי עמוק: אינטל עדיין נשענת במידה רבה על שוק המחשבים המסורתי, בזמן ש-AMD מצליחה להגדיל במהירות את חלקה בתקציבי המחשוב של ענקיות הטכנולוגיה.
האתגר של AMD כעת יהיה להפוך את תחזיות הצמיחה להזמנות שמסופקות בפועל, תוך התמודדות עם מגבלות הזיכרון, הייצור והאריזה המתקדמת. אינטל, מצדה, צריכה למצוא את הדרך לחזור לצמיחה דווקא כשלקוחותיה הגדולים מפנים יותר ויותר מהתקציב שלהם לתשתיות AI. אם הרבעון האחרון של 2026 יסתיים בהתאם לתחזיות, זו תהיה הפעם הראשונה שבה אינטל תמצא את עצמה רודפת אחרי AMD במספר שפעם היה כמעט מובן מאליו: כמה כסף נכנס לקופה.