יצרנית הזיכרונות צופה שהמחסור יחמיר בחודשים הקרובים, ומעריכה שהמחירים לא יירדו במהלך 2027. איזון בשוק? אולי רק במחצית השנייה של 2028
שבב זיכרון DDR5 שעלה 8.70 דולר באוקטובר 2025 כבר הגיע ל-48 דולר בספטמבר 2026. עלייה של כ-452% בתוך 11 חודשים. אבל מבחינת TeamGroup, אחת היצרניות המוכרות של זיכרונות למחשבים, המחיר הוא רק חלק מהבעיה. מנכ"ל החברה, צ'ן צ'ינג-וון (Chen Ching-wen), מזהיר שהמחסור עלול להגיע בחודשים הקרובים למצב שבו גם לקוחות שמוכנים לשלם כל מחיר פשוט לא יצליחו להשיג סחורה.
התחזית שהציג המנכ"ל בשיחת המשקיעים ב-2 בנובמבר מציבה את התקופה הקשה ביותר בין הרבעון האחרון של 2026 לסוף הרבעון השני של 2027. לדבריו, לאורך השנה הבאה אין לצפות לירידת מחירים, והפער בין הביקוש לכושר הייצור עשוי להימשך עוד שנתיים לפחות. זו כבר לא רק שאלה של כמה יעלה לשדרג את המחשב, אלא גם האם הרכיבים הדרושים יהיו זמינים מלכתחילה.
השבבים התייקרו פי חמישה וחצי, והמחיר ממשיך לטפס
הנתונים שהציגה TeamGroup ממחישים עד כמה התרחק שוק הזיכרונות ממה שהכרנו לפני שנה. מחירו החוזי של שבב DDR5 בנפח 16Gb, המקביל ל-2GB, עלה מ-8.70 דולר ל-48 דולר בין אוקטובר 2025 לספטמבר 2026. גם הדור הקודם לא נשאר מאחור: שבב DDR4 בנפח 8Gb התייקר באותה תקופה מ-7 ל-26 דולר, עלייה של כ-271%. אלה מחירי שבבים שנמכרים בין חברות, ולא המחיר שמשלם הצרכן על מודול זיכרון מוגמר בחנות.
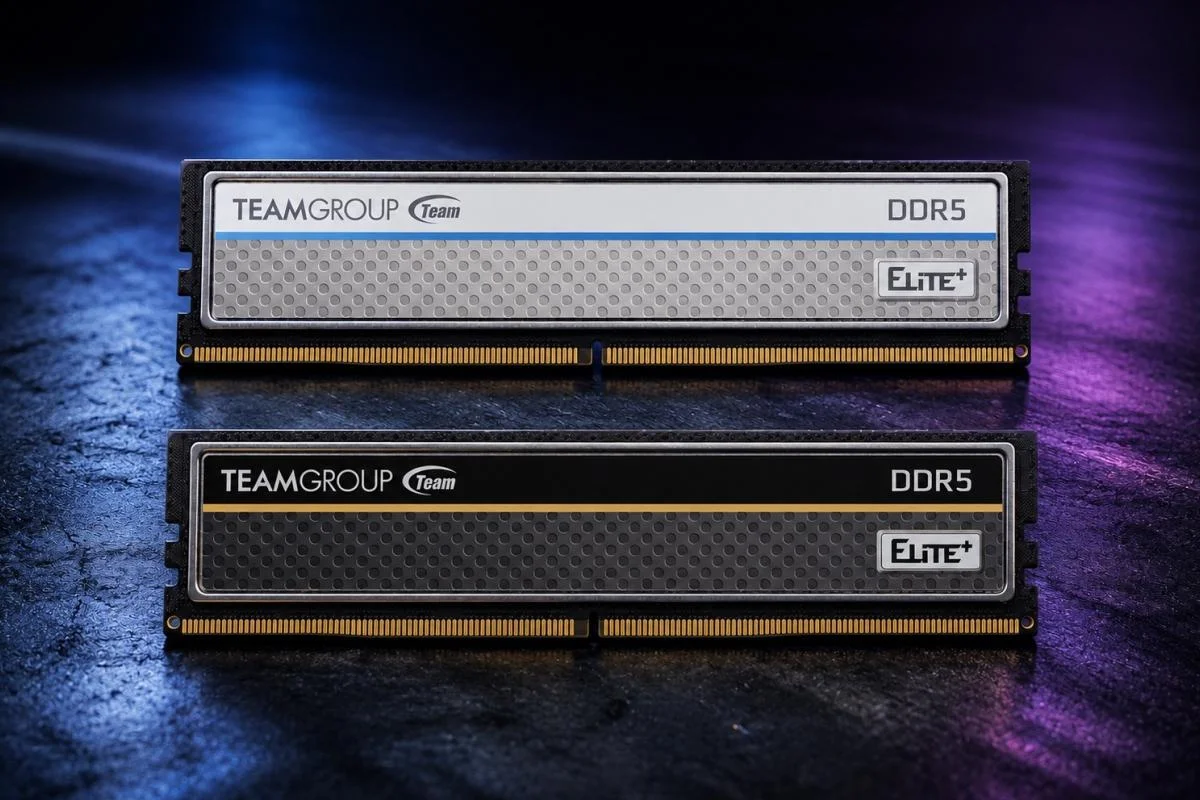
המצב מסתבך עוד יותר כשחברה זקוקה לכמות שבבים גדולה מזו שהובטחה לה בחוזי האספקה. בשוק הספוט (Spot), שבו רוכשים רכיבים במחירים משתנים וללא התחייבות ארוכת טווח, המחירים עשויים להיות גבוהים ב-30% עד 50% מהמחירים החוזיים. TeamGroup עצמה נאלצת לרכוש שבבים בשוק הזה למרות קשרים מסחריים של כמעט שלושה עשורים עם ספקי הזיכרונות.
לצד ההתייקרות, החברה דווקא מרוויחה היטב. ברבעון השלישי של 2026 היא רשמה הכנסות של 10.139 מיליארד דולר טייוואני, צמיחה של 33.6% לעומת הרבעון הקודם. הרווח הנקי הגיע ל-3.618 מיליארד דולר טייוואני, עלייה של כמעט 50% ברבעון אחד, ושיעור הרווח הגולמי טיפס ל-49.27%. כשמחיר חומר הגלם עולה בקצב כזה, מי שמצליח להשיג מלאי ולמכור אותו נמצא בעמדה נוחה במיוחד.
מרכזי הנתונים מקבלים עדיפות על המחשב הביתי
אחד הנתונים המעניינים בדוחות TeamGroup הוא השינוי בהרכב הלקוחות. בתשעת החודשים הראשונים של 2025 הגיעו 75.4% מהכנסותיה מהמגזר הצרכני, ורק 24.6% ממכירות לעסקים. בתקופה המקבילה ב-2026 היחס התהפך: הלקוחות העסקיים כבר אחראים ל-64.6% מההכנסות, בעוד חלקם של הצרכנים הצטמצם ל-35.4%. החברה לא הפסיקה לייצר זיכרונות לגיימרים ולמשתמשים ביתיים, אבל מרכז הכובד העסקי שלה עבר למקום אחר.
הסיבה המרכזית נמצאת במרכזי הנתונים. הרחבת תשתיות הבינה המלאכותית מגדילה את הביקוש לא רק למאיצים של NVIDIA, אלא גם לזיכרונות שרתים רגילים מסוג DDR5 RDIMM ולזיכרונות HBM בעלי רוחב פס גבוה. אלה מוצרים שונים, אבל הייצור שלהם מתחרה על חלק מאותם משאבי ייצור מתקדמים.
יצרניות שבבים כמו Samsung, Micron ו-SK hynix מעדיפות להקצות יותר קיבולת למוצרים המיועדים לשרתים ולמערכות AI. התוצאה היא פחות גמישות בייצור זיכרונות למחשבים אישיים, אפילו כאשר הביקוש בשוק הצרכני עצמו אינו גדל באותו קצב.
היקף ההסטה הזה צפוי לגדול. לפי תחזיות הענף, חלקם של זיכרונות HBM בתפוקת פרוסות הסיליקון המיועדות ל-DRAM אצל שלוש היצרניות המובילות עשוי להגיע לכ-30% בסוף 2027, לעומת כ-18% בסוף 2025. במקביל, מחירי החוזים של זיכרונות DRAM רגילים צפויים לעלות ב-10% עד 15% ברבעון האחרון של 2026 בלבד.
מבחינת TeamGroup, השינוי הזה גם מסביר מדוע חוזי אספקה כבר אינם מבטיחים את כל הכמות הדרושה. לקוחות ענן גדולים יכולים להתחייב לרכישות לאורך שנים, בזמן שחברות קטנות יותר נאלצות להתחרות על מה שנשאר. וכשהיצרניות הגדולות מקצות את כושר הייצור שלהן מראש, אי אפשר לפתור את הבעיה פשוט באמצעות הזמנה גדולה יותר.
לא כולם מסכימים מתי המחירים יתחילו לרדת
TeamGroup מעריכה שאיזון בין ההיצע לביקוש לא יגיע לפני המחצית השנייה של 2028, ואולי אף מאוחר יותר. צ'ן טוען שב-2027 לא תהיה הזדמנות ממשית לירידת מחירים, ומצביע על כך שגם התרחבות הייצור של חברות סיניות כמו CXMT ו-YMTC עדיין אינה מספיקה כדי לסגור את הפער.
אלא שהתמונה אינה חד-משמעית. יו"ר ומנכ"ל Acer, ג'ייסון צ'ן, הציג בספטמבר תחזית שונה למדי. לדבריו, המחסור בזיכרונות DDR4 ובדגמי DDR5 הנפוצים כבר פחות חמור מכפי שמתארות חלק מהיצרניות, וייתכן שמחירי המחשבים יתחילו לרדת במחצית השנייה של 2027. הוא אף טען שלספקיות הזיכרונות יש אינטרס להאריך את החשש ממחסור כדי לשמר את שיעורי הרווח הגבוהים שלהן.
גם התחזית האופטימית יחסית של Acer אינה מבטיחה הקלה מיידית. החברה מעריכה שמחירי המחשבים עלולים לעלות בעוד 5% עד 20% ברבעון האחרון של 2026, לפני שיתייצבו במהלך השנה הבאה.
יש סימנים נוספים לכך שהמחסור אינו אחיד בכל השוק. נתוני סוף אוקטובר מצביעים על התמתנות בעליות המחירים של חלק מזיכרונות ה-DRAM הצרכניים, ובכמה קטגוריות גם על נסיגה במחירי הספוט מהשיאים הקודמים. מנגד, היצע הזיכרונות המיועדים לשרתים נותר מוגבל, והמחסור עשוי להימשך גם אם הביקוש למחשבים ביתיים ייחלש.
ההבדל בין התחזיות אינו מפתיע. TeamGroup פועלת בשוק השבבים והרכיבים, שבו המחסור מורגש ישירות, ואילו Acer מוכרת מחשבים מוגמרים ומסתכלת גם על מלאים, ביקוש צרכני ומחירים לצרכן. שתיהן רואות את אותו שוק, אבל לא בהכרח את אותם צווארי הבקבוק.
עבור הצרכן הישראלי, ההתייקרות יכולה להגיע דרך כמה מסלולים: זיכרון RAM שנרכש בנפרד, כונני SSD, מחשבים ניידים ומערכות מוכנות. לא כל עלייה במחיר השבבים מתורגמת מיד לאותה עלייה בחנות. מלאים קיימים, שערי מטבע, תחרות בין יבואנים ומבצעים יכולים למתן או לעכב את ההשפעה. מי שמתכנן שדרוג משמעותי יצטרך לבחון את המחיר בפועל ולא להניח שהמתנה של כמה חודשים בהכרח תשתלם.
הסיפור הגדול כאן הוא לא רק מחירו של מודול DDR5, אלא שינוי בסדר העדיפויות של תעשיית הזיכרונות. במשך שנים המחשב האישי היה אחד השווקים המרכזיים שאליהם כיוונו יצרניות השבבים. כעת הוא נאלץ להתחרות על קיבולת הייצור מול חברות שמקימות מרכזי נתונים בהשקעות של מיליארדי דולרים. וגם אם התחזית של TeamGroup ל-2028 תתברר כפסימית מדי, ברור שהצרכן הביתי כבר אינו הראשון בתור.