למרות צמיחה של 25% בהכנסות, ההאטה בעסקי החיפוש והוצאות המחשוב הובילו לנפילה של 12.64% במניית Alphabet
גוגל מעולם לא הכניסה כל כך הרבה כסף ברבעון אחד, אבל בוול סטריט החליטו שזה דווקא הזמן למכור. מניית Alphabet, החברה האם של גוגל, צנחה ביום חמישי (29 באוקטובר) ב-12.64%, הנפילה היומית החדה בתולדותיה, ומחקה קרוב ל-500 מיליארד דולר משווי החברה. וכל זה אחרי שדיווחה על הכנסות שיא של 127.6 מיליארד דולר ברבעון השלישי של 2026, עלייה של 25% לעומת השנה שעברה. מאחורי הסתירה הזו מסתתרת בעיה שגוגל עדיין לא פתרה: הבינה המלאכותית מביאה יותר משתמשים והכנסות לענן, אבל היא גם עולה הרבה יותר כסף ומתחילה לפגוע ברווחיות של מנוע החיפוש שמימן את האימפריה במשך שני עשורים.
הדוחות עצמם דווקא מציגים עסק שצומח במהירות. הרווח התפעולי טיפס ב-30% ל-40.6 מיליארד דולר, ושיעור הרווחיות התפעולית הגיע לכ-32%. אלא שהרווח הנקי המיוחס לבעלי המניות הרגילות ירד לכ-26.2 מיליארד דולר, והרווח המדולל למניה הסתכם ב-2.12 דולר, מתחת לציפיות האנליסטים. חלק מהפער נבע מהפסד חשבונאי בסעיף ההכנסות וההוצאות האחרות, בעיקר בעקבות שינויים בשווי השקעות פיננסיות. אלא שהמספרים שהטרידו את המשקיעים באמת נמצאים במקום אחר.
יותר חיפושים, אבל פחות כסף מכל שיחה
במשך שנים פעל מנוע החיפוש של גוגל לפי נוסחה יעילה במיוחד: המשתמש מקליד כמה מילים, מקבל רשימת תוצאות ולצדן מודעות, וגוגל גובה כסף מהמפרסמים. ככל שיותר אנשים מחפשים, כך גדל פוטנציאל ההכנסות. עכשיו גוגל משנה בעצמה את הנוסחה הזאת.
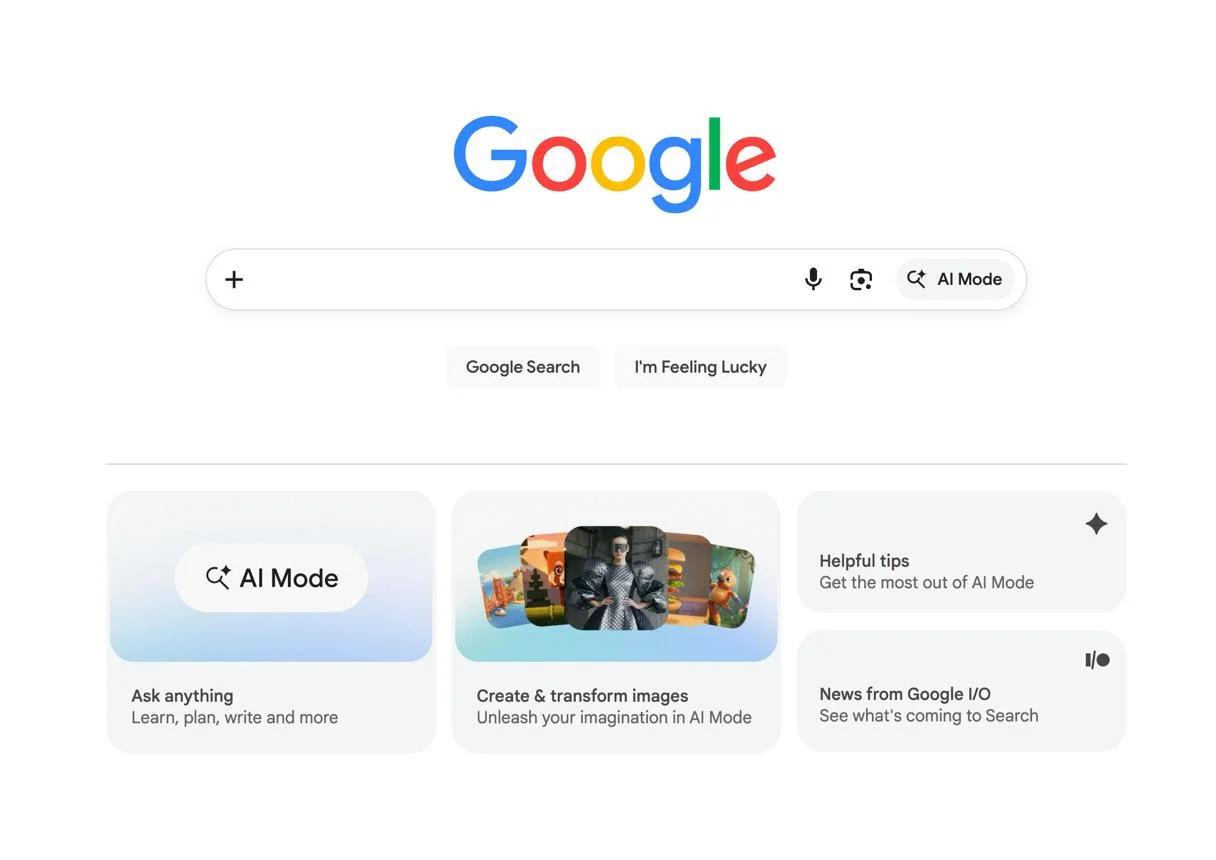
מנכ"ל החברה, סונדאר פיצ'אי, סיפר כי קצב הגידול השנתי במספר שאילתות החיפוש הוא הגבוה ביותר בחמש השנים האחרונות. השימוש בכלי AI מאפשר לשאול שאלות מורכבות וארוכות יותר, לשלב תמונות ומסמכים ולקבל תשובות מפורטות בלי לעבור בין אתרים.
לכאורה, אלה חדשות מצוינות. בפועל, הכנסות החיפוש והפרסום הנלווה צמחו ב-12% בלבד, ל-63.35 מיליארד דולר. ברבעון הראשון של השנה עמד קצב הצמיחה על 19%, וברבעון השני על 17%. ההאטה בולטת במיוחד כאשר שאר פעילות החברה צומחת בקצב גבוה בהרבה.
ההסבר הגיע דווקא מהנהלת גוגל. פיליפ שינדלר, סמנכ"ל העסקים של החברה, אישר כי המעבר לחיפוש מבוסס בינה מלאכותית תורם להאטה בקצב ההכנסות. בגוגל הודו כי שאילתות ב-AI Mode מניבות כיום פחות הכנסות מפרסום בהשוואה לחיפוש הרגיל. החברה לא חשפה בכמה נמוכה ההכנסה מכל שאילתה, אבל עצם ההודאה משמעותית.
הבעיה אינה רק שהמשתמשים מקבלים תשובה ישירה במקום להקליק על קישור ממומן. הפעלת מודלים גדולים דורשת גם משאבי מחשוב יקרים יותר מהצגת רשימת תוצאות רגילה. כך גוגל עלולה למצוא את עצמה במצב שבו היא מוציאה יותר כסף כדי לספק שירות שמכניס לה פחות.
זה לא אומר שחיפוש ה-AI נידון להיות הפסדי. חלק מהשאילתות החדשות כלל לא היו מתבצעות בחיפוש המסורתי, וגוגל יכולה לפתח עבורן מודלים חדשים של פרסום ומסחר. היא כבר מרחיבה את הצגת המודעות בתוך AI Overviews ו-AI Mode, כולל בשווקים מחוץ לארצות הברית, ובוחנת פרסומות המשולבות בשיחות מתמשכות.
אבל יש כאן סיכון עסקי אמיתי: גוגל חייבת להפוך את החיפוש למבוסס AI לפני שמתחרות כמו OpenAI ימשכו אליהן את המשתמשים, גם אם המעבר פוגע זמנית במודל ההכנסות הקיים שלה. זו לא החלטה שאפשר פשוט לדחות לרבעון הבא.
מכירות השבבים מזניקות את פעילות הענן
בזמן שהחיפוש מאט, Google Cloud הפכה למנוע הצמיחה הבולט של Alphabet. הכנסות החטיבה זינקו ב-103% ל-30.7 מיליארד דולר, והרווח התפעולי שלה יותר משולש והגיע ל-11.1 מיליארד דולר. שיעור הרווחיות התפעולית של הענן הגיע ל-36.2%, לעומת 23.7% ברבעון המקביל.
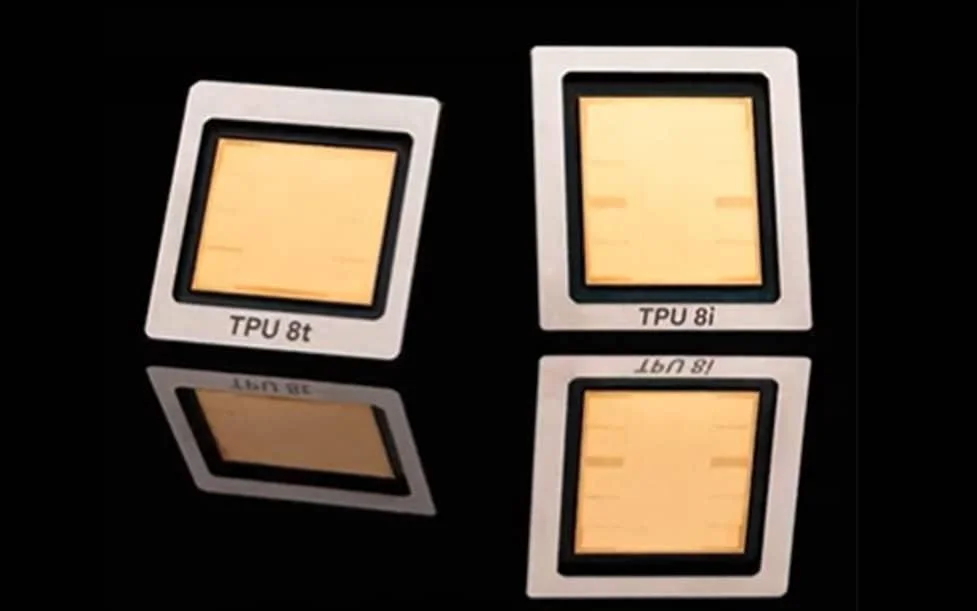
מאחורי הצמיחה הזאת עומדת לא רק השכרת שרתים ללקוחות ארגוניים. גוגל מתחילה להפוך את שבבי ה-TPU שפיתחה לעצמה לעסק חומרה בפני עצמו. במקום למכור רק זמן מחשוב בענן, היא מציעה מערכות שלמות הכוללות מעבדי AI, רכיבי תקשורת ותוכנה, שאפשר להתקין גם במרכזי הנתונים של הלקוחות.
השבבים החדשים, TPU 8t לאימון מודלים ו-TPU 8i להרצתם, מאפשרים לגוגל להתחרות ישירות בפתרונות של NVIDIA. לפי נתוני החברה, הדור החדש מספק שיפור של עד פי 2.7 ביחס הביצועים למחיר באימון, ושיפור של עד 80% במדד המקביל להרצת מודלים, לעומת הדור הקודם.
גם הביקוש לא נראה כמו בעיה. צבר ההזמנות של Google Cloud הגיע לכ-561 מיליארד דולר, כאשר מעט יותר ממחציתו צפויה להפוך להכנסות במהלך השנתיים הקרובות. במקביל, אפליקציית Gemini כבר חצתה את רף מיליארד המשתמשים, וממשקי ה-API של מודלי החברה מעבדים כמעט 32 מיליארד טוקנים בדקה, יותר מפי ארבעה בהשוואה לשנה שעברה.
ההצלחה הזאת גם מסבירה חלק מהלחץ הפיננסי. מכירת מערכות TPU פיזיות מחייבת את גוגל להזמין רכיבים, לייצר מערכות ולהחזיק מלאי הרבה לפני שהלקוח משלם. זה עסק שונה מפרסום דיגיטלי, שבו כמעט כל שקל נוסף של הכנסה אינו דורש ייצור של מוצר פיזי חדש.
ענת אשכנזי, סמנכ"לית הכספים הישראלית של Alphabet, אישרה שבניית מלאי המערכות לקראת אספקה ללקוחות פגעה בתזרים המזומנים. הכנסות משמעותיות ממכירת החומרה צפויות להגיע במהלך 2027. במילים פשוטות, גוגל כבר מוציאה את הכסף על המוצרים של השנה הבאה.
חשבון עתידי של יותר מטריליון דולר
הנתון שמבהיר עד כמה גדול ההימור של גוגל על AI הוא היקף ההשקעות. ברבעון השלישי לבדו הוציאה Alphabet כ-51.4 מיליארד דולר על השקעות הוניות, בעיקר שרתים, ציוד תקשורת ומרכזי נתונים. מדובר ביותר מכפול מהסכום שהשקיעה ברבעון המקביל אשתקד.
התוצאה היא תזרים מזומנים חופשי שלילי של 9.1 מיליארד דולר, רבעון שני ברציפות שבו ההוצאות ההוניות עולות על המזומנים שהחברה מייצרת מפעילותה השוטפת. התזרים נפגע גם מרכישת מלאי לקראת מכירת מערכות TPU ומתשלום של 5.2 מיליארד דולר בעקבות קנס אירופי ישן.
אבל ההוצאות שכבר בוצעו הן רק חלק מהסיפור. בדיווח הרבעוני המפורט חשפה Alphabet התחייבויות רכש עתידיות בהיקף של 924.4 מיליארד דולר. מתוכן, 802.1 מיליארד דולר מיועדים בין היתר לתשתיות מחשוב, מלאי, הסכמי אנרגיה ורישיונות תוכן. נוסף על כך קיימות התחייבויות של 130.5 מיליארד דולר בגין חוזי שכירות שטרם החלו, ועוד 21.9 מיליארד דולר למימון השקעות.
בסך הכול מדובר בכ-1.08 טריליון דולר של התחייבויות עתידיות, לצד ערבויות והתחייבויות מותנות נוספות בהיקף של 98.5 מיליארד דולר. אלה אינם חובות שצריך לפרוע מחר בבוקר, וחלק מהחוזים כוללים גמישות בהיקפים ובמחירים. רוב התחייבויות הרכש הרב-שנתיות צפויות להתממש עד 2031. ובכל זאת, הן ממחישות כמה כסף כבר נקשר לתוכניות ההתרחבות של גוגל.
לפי התחזית הנוכחית, השקעות ההון בשנת 2026 כולה יסתכמו ב-195 עד 205 מיליארד דולר. אשכנזי כבר הבהירה שהסכום צפוי לגדול משמעותית גם בשנת 2027, בלי למסור בינתיים תחזית מספרית מחייבת.
לגוגל יש כרית ביטחון פיננסית ניכרת: בסוף ספטמבר החזיקה החברה מזומנים וניירות ערך סחירים בשווי של כ-265 מיליארד דולר, ותזרים המזומנים החופשי שלה ב-12 החודשים האחרונים עדיין היה חיובי, בגובה 19.7 מיליארד דולר. היא אינה נמצאת בסכנה מיידית של מחסור במזומנים.
השאלה שמטרידה את המשקיעים שונה לגמרי. כל עוד הביקוש ל-AI ממשיך לצמוח, בניית מרכזי נתונים ומכירת שבבים עשויות להתברר כהשקעה מוצלחת. אבל אם ההכנסות לא יגדלו מספיק מהר, Alphabet עלולה להישאר עם התחייבויות ארוכות טווח, הוצאות תחזוקה ופחת הולכות וגדלות, ומנוע חיפוש שמייצר פחות כסף מכל אינטראקציה.
במשך שנים גוגל הייתה חברה שהצליחה להפיק הכנסות גבוהות מתשתית דיגיטלית שכבר הקימה. כעת היא הופכת בהדרגה גם לספקית תשתיות מחשוב, עסק שבו נדרש הון רב לפני שרואים את התמורה. הזינוק ב-Google Cloud מוכיח שכבר יש לקוחות שמוכנים לשלם, אבל בוול סטריט רוצים לראות שההכנסות יצליחו להדביק את קצב ההוצאות.
גוגל כבר הוכיחה שהיא מסוגלת להוביל את השוק בטכנולוגיית AI. עכשיו היא צריכה להוכיח שהיא מסוגלת להרוויח ממנה יותר משהיא מוציאה עליה.