שתי החברות הקימו ועדות עצמאיות לבחינת המיזוג, שיחבר בין מכוניות חשמליות, חלל ובינה מלאכותית, אבל אישור בעלי המניות והרגולטורים רחוק מלהיות מובטח
אילון מאסק כבר שולט בחברה שמשגרת רקטות לחלל, ביצרנית מכוניות חשמליות ובפעילות בינה מלאכותית שהכנסותיה מגיעות למיליארדי דולרים ברבעון. עכשיו הוא רוצה לחבר את כולן תחת קורת גג אחת. מה שנראה עד לאחרונה כמו חלום של משקיעים הפך השבוע לתהליך רשמי: Tesla ו-SpaceX הקימו ועדות מיוחדות לבחינת מיזוג אפשרי, שעשוי ליצור תאגיד בשווי משולב של כ-3.5 טריליון דולר.
מאסק אישר את הדברים בשיחת המשקיעים של SpaceX ב-20 באוקטובר, והבהיר שהוא תומך ברעיון. אלא שבניגוד להחלטות שהוא רגיל לקבל בחברות שבשליטתו, הפעם ההכרעה אינה בידיו. ואם אישור בעלי המניות לא יספיק כדי לסבך את התוכנית, הקשרים העסקיים של Tesla בסין עשויים להפוך למכשול משמעותי לא פחות.
מאסק נשאר מחוץ לחדר הדיונים
הצעד המשמעותי ביותר עד כה הוא הקמת שתי ועדות מיוחדות המורכבות מדירקטורים עצמאיים, אחת בכל חברה. הוועדות הוקמו לבקשת בעלי מניות והן אמורות לבחון את התנאים הכלכליים והמשפטיים של עסקה אפשרית. מאסק, שמכהן כמנכ"ל שתי החברות ומחזיק במניות משמעותיות בשתיהן, אינו רשאי להשתתף בדיונים בשל ניגוד העניינים המובנה.
"אני מרגיש כאילו אני רוקד סטפס בשדה מוקשים", אמר מאסק כשנשאל על המיזוג. הוא הוסיף כי לדעתו מדובר ברעיון טוב, אך הזהיר מפני ההנחה שהעסקה כבר סגורה. נכון לעכשיו, הוועדות אפילו לא הגיעו להסכמה על תנאיה.
המכשול הראשון נמצא דווקא אצל בעלי המניות של Tesla. לדברי מאסק, העסקה תחייב תמיכה של בעלי מניות המחזיקים בלפחות 50% מכלל מניות החברה, ולא רק רוב מקרב המשתתפים בהצבעה. המשמעות היא שגם היעדרות מההצבעה עלולה להקשות על השגת הרוב הנדרש.
גם המספרים מחייבים זהירות. SpaceX נסחרת לפי שווי של כ-2 טריליון דולר, בעוד ששווי השוק של Tesla עומד על כ-1.5 טריליון דולר. החיבור ביניהם נותן שווי משולב של כ-3.5 טריליון דולר, אך זהו חישוב המבוסס על שווי השוק של שתי החברות, ולא מחיר שנקבע לעסקת מיזוג. עדיין לא ברור איזו חברה תרכוש את האחרת, כיצד יתבצע התשלום במניות ומה יקבלו בעלי המניות בכל צד.
אם העסקה תושלם בהיקף הזה, היא תהיה המיזוג התאגידי הגדול ביותר שנרשם עד כה. אלא שבשוק ההון, שני תגי מחיר גבוהים לא מבטיחים שהחיבור ביניהם ייצור חברה מוצלחת יותר.
הסיבה האמיתית לחיבור נמצאת בשבבים ובבינה מלאכותית
לפני כמה שנים, מיזוג של יצרנית רכב וחברת חלל היה נראה כמו ניסיון לחבר שני עסקים שאין ביניהם כמעט דבר במשותף. היום התמונה שונה. Tesla כבר אינה מסתפקת במכירת מכוניות, ו-SpaceX כבר אינה מסתפקת בשיגור רקטות ולוויינים.
החיבור הטכנולוגי המרכזי נמצא בפיתוח מערכות בינה מלאכותית, שבבים ותשתיות מחשוב. Tesla מפתחת מערכות נהיגה אוטונומית ואת הרובוט האנושי Optimus, בעוד ש-SpaceX פועלת בתחום תשתיות המחשוב וה-AI בעקבות רכישת xAI בפברואר 2026.
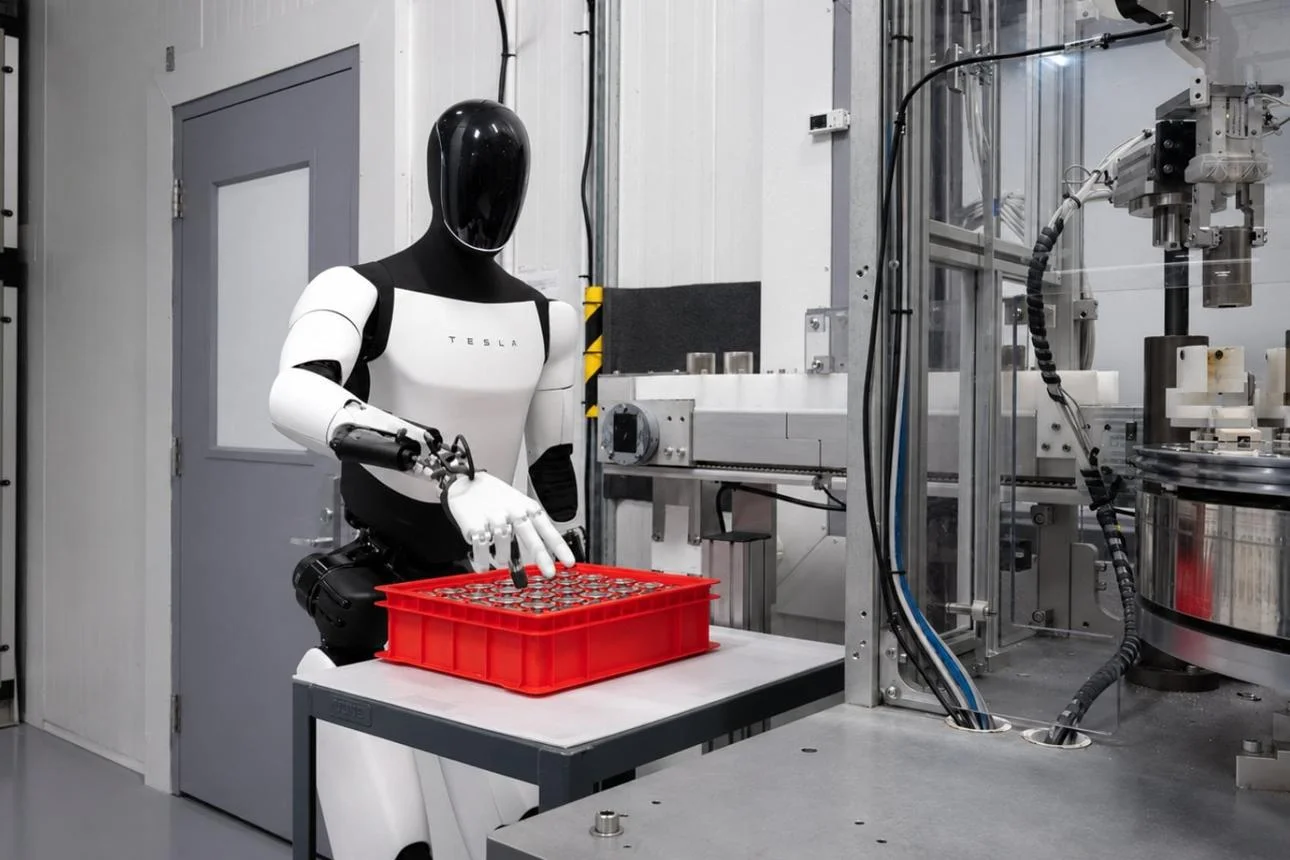
שתי החברות כבר משתפות פעולה בפרויקט Terafab, שנועד להקים תשתית ייצור שבבים מתקדמת. התוכנית כוללת שילוב של ייצור רכיבי חישוב, זיכרון, אריזה ובדיקות תחת מערך תעשייתי אחד. הרעיון הוא לצמצם את התלות בספקי שבבים חיצוניים ולייצר את כוח המחשוב הדרוש למכוניות אוטונומיות, לרובוטים ולמרכזי נתונים.
SpaceX מקדמת במקביל את Starmind, תוכנית לפריסת תשתיות מחשוב מבוססות לוויינים במסלול סביב כדור הארץ. מדובר בחזון שאפתני שעדיין צריך להוכיח את ההיתכנות ההנדסית והכלכלית שלו, במיוחד בכל הקשור לאספקת אנרגיה, קירור והעברת נתונים.
הדוחות הכספיים האחרונים של SpaceX ממחישים עד כמה השתנה העסק שלה. ברבעון השלישי של 2026 דיווחה החברה על הכנסות של 14.58 מיליארד דולר, זינוק של 161% לעומת השנה הקודמת, ועל רווח נקי של 4.4 מיליארד דולר.
לראשונה, פעילות הבינה המלאכותית הפכה למנוע ההכנסות הגדול ביותר של SpaceX, עם כ-7.56 מיליארד דולר ברבעון, לעומת כ-5.25 מיליארד דולר מפעילות התקשורת, הכוללת את Starlink. אבל יש כאן פרט חשוב: פעילות התקשורת הניבה רווח תפעולי של כ-2.37 מיליארד דולר, לעומת כ-431 מיליון דולר בלבד בפעילות הבינה המלאכותית. כלומר, ה-AI כבר מוביל בהכנסות, אבל עסקי התקשורת עדיין רווחיים ממנו בהרבה.
בצד של Tesla, התמונה פחות מרשימה. החברה דיווחה על הכנסות רבעוניות של כ-28 מיליארד דולר, כמעט ללא שינוי מהשנה שעברה, בעוד שהרווח הנקי ירד בכ-43% ל-787 מיליון דולר. במקביל היא ממשיכה להשקיע סכומים גבוהים בפיתוח רובוטיקה ומערכות נהיגה אוטונומית.
כאן נמצא ההיגיון העסקי מאחורי המיזוג: ריכוז הוצאות הפיתוח, תכנון השבבים ותשתיות המחשוב במקום אחד עשוי להפחית כפילויות ולייעל את ההשקעות. מנגד, החיבור גם יקשור את הסיכונים של כל עסק לאחרים. בעלי מניות שרכשו Tesla בגלל עסקי הרכב והאנרגיה שלה ימצאו את עצמם חשופים גם לעלויות פיתוח חלל ולמרוץ היקר בתחום הבינה המלאכותית.
המפעל בסין והחוזים האמריקניים מסבכים את התמונה
לצד האתגרים הפיננסיים, הבעיה הרגישה ביותר עשויה להגיע דווקא מהיחסים בין ארה"ב לסין. Tesla מפעילה מפעל ייצור מרכזי בשנגחאי ותלויה בסין כחלק משמעותי ממערך הייצור והמכירות שלה. SpaceX, לעומתה, היא ספקית חשובה של ממשלת ארה"ב, כולל בפרויקטים רגישים בתחום החלל והביטחון.
מיזוג בין השתיים עלול להציב את הרשויות האמריקניות בפני שאלות הנוגעות לגישה לטכנולוגיות ולמידע רגיש, ובמקביל לעורר חששות מצד הרגולטורים בסין. הרשויות הסיניות כבר מגבילות את העברת הנתונים שמערכות הנהיגה של Tesla אוספות במדינה, והכנסת פעילות החלל האמריקנית לאותו מבנה תאגידי תהפוך את ההפרדה בין הפעילויות למורכבת יותר.
אחת האפשרויות שנבחנות בשוק היא הפרדה משפטית ותפעולית של פעילות Tesla בסין, כך שנתונים וטכנולוגיות רגישים לא יעברו בין החטיבות. פתרון כזה עלול לצמצם דווקא חלק מהיתרונות של המיזוג. אפשרות אחרת היא להפריד לחלוטין את העסקים הסיניים, אך למהלך כזה יהיו עלויות וסיכונים משלו.
החשש הגדול יותר עבור המשקיעים הוא שמיזוג ייצור תאגיד מורכב כל כך, עד שהיתרונות הטכנולוגיים שלו ייבלעו בעלויות הניהול, בדרישות הרגולציה ובניגודי האינטרסים. מאסק כבר איחד השנה את xAI עם SpaceX, והמהלך הנוכחי עשוי להרחיב עוד יותר את השליטה התאגידית שלו בתחומי הרכב, החלל, התקשורת והבינה המלאכותית.
בשלב הזה עדיין אין עסקה חתומה, אין יחס החלפת מניות מוסכם ואין מועד להצבעה. יש שתי ועדות שבוחנות את האפשרות, מנכ"ל שתומך בה בפומבי ושתי חברות שהפעילות שלהן הולכת ומתקרבת זו לזו. השאלה כבר אינה אם יש היגיון טכנולוגי בחיבור בין Tesla ל-SpaceX, אלא אם ניתן להפוך אותו לעסקה שתשרת גם את בעלי המניות, ולא רק את החזון של אילון מאסק.